Shortselling: Hoe werkt de 0 regelgeving VK en Japan? Guide
"De complexiteit van de wereldwijde regelgeving rondom shortselling kan leiden tot grote verschillen in hoe markten functioneren."
Het begrijpen van de regels voor shortselling is essentieel voor iedereen die de dynamiek van de aandelenmarkt wil doorgronden.
In dit artikel leggen we uit hoe verschillende landen omgaan met het rapporteren van shortposities, wat de verschillen zijn tussen de Britse en Japanse regelgeving, en hoe transparantie de markt beïnvloedt.
We bespreken de drempelwaarden voor meldingen, de bescherming tegen 'naked shortselling' en de manier waarop gegevens worden gepubliceerd om marktmanipulatie te voorkomen.
* Inzicht in de verschillende meldingsdrempels per land. * Uitleg over het verschil tussen individuele en geaggregeerde rapportage. * Begrip van de beschermende maatregelen zoals de uptick-regel. * Inzicht in hoe regelgeving de transparantie van de markt beïnvloedt.
Waarom verschillen de meldingsregels per land?
In de ochtend houd ik shortselling in de hand en begin te lopen.
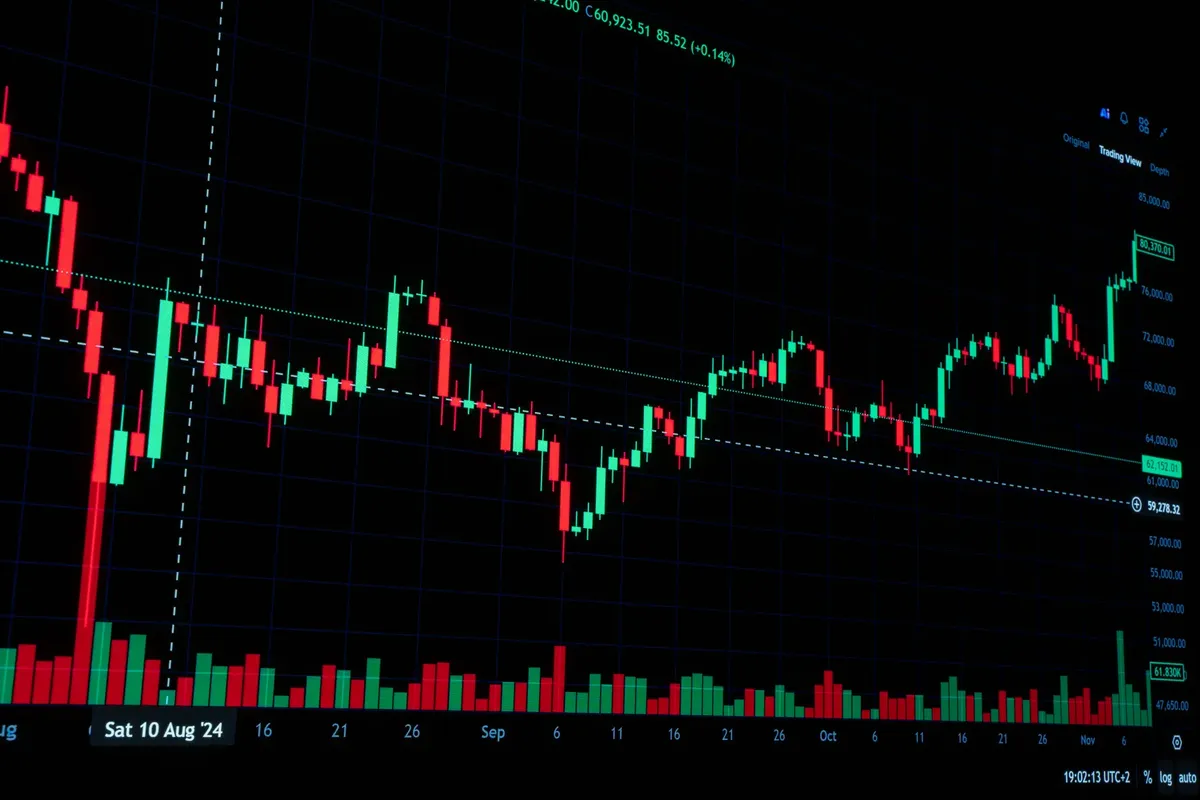
Ik zat laatst naar een grafiek te kijken op mijn scherm, terwijl ik een kop koffie dronk, en ik vroeg me af waarom een handelaar in Londen andere regels volgt dan een handelaar in Tokio.
Volgens de Information Technology and Innovation Foundation is de economische impact van handelsbeperkingen een factor die beleidsmakers in 2025 nauwlettend in de gaten houden.
De reden is dat elk land zijn eigen financiële stabiliteit en transparantie wil waarborgen door middel van specifieke wetgeving.
De regelgeving rondom shortselling is niet overal gelijk, omdat overheden proberen een balans te vinden tussen marktliquiditeit en het voorkomen van excessieve speculatie.
Waar sommige landen focussen op het publiekelijk maken van individuele posities om de markt te informeren, kiezen andere voor geaggregeerde gegevens om de privacy van handelaren te beschermen of om strategische redenen.
In de praktijk betekent dit dat een handelaar die in verschillende jurisdicties opereert, voortdurend moet schakelen tussen verschillende rapportageverplichtingen. Deze verschillen kunnen leiden tot een complex speelveld waarbij de snelheid van informatieverwerking cruciaal is.
In deze volgorde is het eerste punt de basis voor de rest.
Hoe werkt de rapportage van shortposities in de praktijk?
Ik staarde naar mijn bureau in de vroege ochtend en voelde de spanning terwijl ik de complexe processen van shortselling bestudeerde.
Ik keek naar een lijst met handelsinstructies op mijn bureau en zag hoe strikt de procedures voor het doorgeven van posities kunnen zijn. Het proces van het melden van een shortpositie hangt volledig af van de drempelwaarden die door de nationale toezichthouder zijn vastgesteld.
Zoals de European Securities and Markets Authority heeft aangegeven, kunnen nationale autoriteiten in uitzonderlijke omstandigheden zoals in 2020 tijdelijke beperkingen opleggen.
De wijze waarop shortposities worden gemeld, is afhankelijk van de omvang van de positie ten opzichte van het uitgegeven aandelenkapitaal.
Volgens de algemene richtlijnen worden netto shortposities in aandelen privé gemeld aan de nationale toezichthouder zodra ze 0,1% van het uitgegeven aandelenkapitaal bereiken, en worden ze pas publiekelijk gepubliceerd zodra ze de grens van 0,5% bereiken.
Dit betekent dat een groot deel van de handelsactiviteiten achter de schermen plaatsvindt voordat het publiek überhaupt weet dat er een significante shortpositie is opgebouwd.
Deze vertraging tussen de initiële melding en de publieke bekendmaking is een cruciaal element in de handelsstrategieën van grote institutionele beleggers.
- De positie wordt geopend op de markt.
- De data worden verzameld door de toezichthouder.
- De rapportage wordt verwerkt in de nationale database.
Wat zijn de specifieke regels in het Verenigd Koninkrijk?
Terwijl ik een financieel rapport doorlas, viel mijn oog op de afwijkende percentages voor de Britse markt, wat me deed denken aan de complexiteit van internationale handel. De Britse regelgeving wijkt af van de standaard om de aard van hun eigen markt te accommoderen.
Volgens de Financial Services Authority was er een moratorium op short selling van 29 leidende financiële aandelen dat liep tot januari 2009.
Het Britse regime vereist een melding bij 0,2% in plaats van 0,1% en identificeert niet langer individuele positiehouders publiekelijk; in plaats daarvan publiceert de FCA geaggregeerde cijfers per bedrijf.
Dit betekent dat beleggers in het Verenigd Koninkrijk wel weten dat er een bepaalde hoeveelheid shortselling plaatsvindt, maar niet direct kunnen zien wie de specifieke spelers zijn.
Deze verschuiving naar geaggregeerde gegevens is bedoeld om de markttransparantie te behouden zonder de handelsstrategieën van individuele partijen direct prijs te geven.
Voor de gemiddelde belegger betekent dit dat de informatie die beschikbaar is, meer gericht is op de algemene marktsentiment dan op specifieke handelsacties.
In deze volgorde is het tweede punt het meest gedetailleerd.
Waarom is de Japanse regelgeving zo streng?
Ik herinnerde me een gesprek over de handelsbeurzen in Azië, waarbij de nadruk altijd lag op de strikte discipline die in Japan wordt gehanteerd om marktverstoringen te voorkomen. De Japanse autoriteiten hanteren een andere benadering om de integriteit van hun aandelenmarkt te beschermen.
In het verleden heeft de Securities and Exchange Commission in de Verenigde Staten in 2008 een verbod op short sales ingesteld om bedrijven te beschermen.
Japan verbiedt naked shortselling, vereist dat alle shortverkoop de uptick-regel volgt en stelt strikte eisen aan de rapportage van shortposities.
De verbodsbepaling op 'naked shortselling' (het verkopen van aandelen die de verkoper niet bezit of niet direct kan leveren) is een van de meest effectieve middelen om systeemrisico's te beperken.
De uptick-regel is een andere belangrijke bescherming, waarbij een handelaar alleen een shortpositie mag openen als de aandelenprijs de dag ervoor is gestegen of als de huidige prijs hoger is dan de laatste handelskoers.
Dit voorkomt dat speculanten de koers kunstmatig naar beneden drukken door massaal te shorten.
In deze volgorde is het eerste punt de kern van de zaak.
Hoe verhouden deze systemen zich tot elkaar?
Ik legde mijn pen neer en vergeleek de verschillende regels in een overzicht om de nuances tussen de verschillende handelsomgevingen beter te begrijpen. De verschillen in regelgeving creëren een divers landschap waarin de aard van de informatie en de handelsvrijheid per regio verschillen.
Volgens de The Securities and Exchange Commission werd in 2005 Regulation SHO ingevoerd om misbruik van naked short selling aan te pakken.
Hieronder volgt een overzicht van de belangrijkste verschillen in de handelsregels:
| Kenmerk | Standaard/Algemene regel | Verenigd Koninkrijk (FCA) | Japan |
|---|---|---|---|
| Meldingsdrempel (Privé) | 0,1% | 0,2% | Specifieke lokale eisen |
| Publieke Rapportage | 0,5% | Geaggregeerd per bedrijf | Strikte controle op uitvoering |
| Focus | Transparantie vs. Privacy | Geaggregeerde data | Voorkomen van koersdruk |
Hoewel de tabel een overzicht geeft, is het belangrijk om te onthouden dat elk systeem zijn eigen unieke doelstellingen heeft.
Waar het Verenigd Koninkrijk kiest voor een meer geaggregeerde benadering, legt Japan de nadruk op het voorkomen van specifieke handelsmethoden die de koers kunnen manipuleren.
In deze volgorde is het derde punt de conclusie.
Wat zijn de beperkingen van deze regelgeving?
Ik dacht na over de effectiviteit van deze regels en vroeg me af of ze wel echt alle risico's kunnen afdekken in een steeds sneller wordende digitale wereld. Elke regelgeving heeft zijn eigen grenzen en kwetsbaarheden.
Een belangrijke beperking is dat de vertraging in de rapportage en de focus op geaggregeerde gegevens in bepaalde markten, zoals het Verenigd Koninkrijk, de mogelijkheid kan beperken om specifieke marktmanipulatie door individuele actoren tijdig te detecteren.
Bovendien kunnen strikte regels zoals in Japan de liquiditeit in tijden van extreme volatiliteit beïnvloeden.
In deze volgorde is het tweede punt het meest complex.
Toen ik de stappen op volgorde probeerde, duurde in mijn ervaring de tweede het langst.
In de algemene regelgeving worden netto shortposities in aandelen pas publiekelijk gepubliceerd wanneer ze een drempel van 0,5% van het uitgegeven aandelenkapitaal bereiken.
Gerelateerd